
行业观点概要
■ 本周(20260713-20260717)板块行情
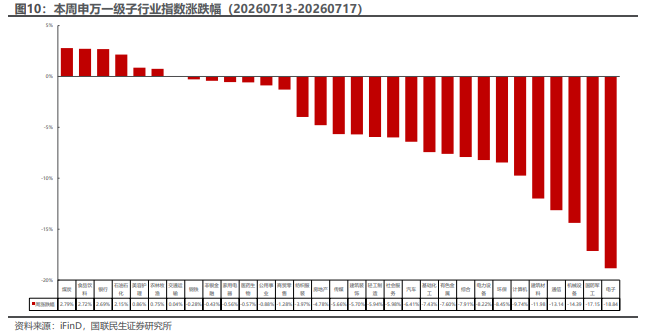
电力设备与新能源板块:本周下跌8.22%,涨跌幅排名第24,弱于上证指数。本周锂电池指数涨幅最大,工控自动化指数跌幅最大。锂电池指数上涨1.22%,风力发电指数下跌1.93%,核电指数下跌1.97%,太阳能指数下跌8.87%,储能指数下跌9.58%,新能源汽车指数下跌11.44%,工控自动化指数下跌12.10%。
■ 动力电池:6月装车量同比增长31.5%,磷酸铁锂主导地位持续强化
中国汽车动力电池产业创新联盟发布2026年6月动力电池月度数据,整体来看,行业在装机总量、出口和材料消耗三个维度均保持正增长,龙头与二线企业之间的位次博弈持续加剧。2026年6月,我国动力电池装车量达76.5GWh,较去年同期增长31.5%,较5月增长6.4%;上半年累计装车量335.6GWh,累计同比增长12%。行业保持较高增速,市场集中度维持高位,前十企业合计占比达93.6%。材料端需求旺盛,磷酸铁锂材料上半年消耗218.7万吨。
■ 新能源发电:光伏电池消费税时隔十年重启征收,钙钛矿等下一代技术获阶段性免税
财政部、海关总署、税务总局联合发布公告,宣布对光伏电池自2027年4月起按2%税率征收消费税,2028年4月起提高至4%,为光伏电池自2015年免税以来首次被重新纳入征税范围;钙钛矿、叠层、砷化镓等下一代电池技术同期享受阶段性免税。以组件出厂价0.7元/W测算,4%税率对应成本增加约2.8分/瓦,在行业当前微利甚至亏损背景下,将对企业利润空间形成一定压力。
■ 电力设备及工控:国网2026年特高压设备第三批中标金额109亿元
本次招标共涉及19个分标、93个标包,单包均值约1.17亿元,其中最大标包金额达到11.71亿元。其中,换流阀40亿元,换流变35亿元,组合电器7.26亿元,电抗器4.71亿元,电容器3.88亿元,测量装置2.22亿元。
■ 商业航天:天空智算首发天地一体化算力智能体SatAgent
2026 WAIC,复旦大学空间互联网研究院联合天空智算首发了天地一体化算力智能体SatAgent。该智能体采用天地协同架构,由地面大模型与智算中心承载复杂深度推理,星上轻量化模型负责实时快速响应,两者通过协同链路持续学习进化。
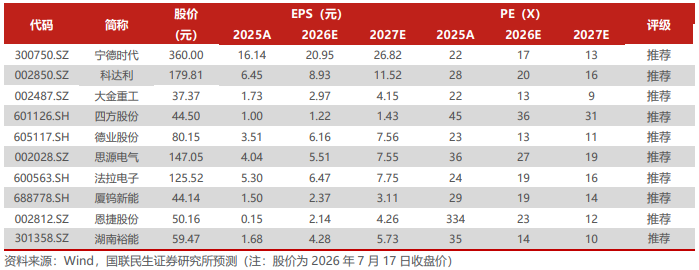
■本周关注:宁德时代,科达利,大金重工,四方股份,德业股份,思源电气,法拉电子,厦钨新能,恩捷股份,湖南裕能。
■风险提示:政策力度不达预期、行业竞争加剧致市场价格超预期下降。
■重点公司盈利预测、估值与评级
新能源汽车
 ]article_adlist-->
1 动力电池:6月装车量同比增长31.5%,TOP15排名生变,磷酸铁锂主导地位持续强化
行业观点概要
7月16日,中国汽车动力电池产业创新联盟发布2026年6月动力电池月度数据,6月装车量延续高增长态势。 2026年6月,我国动力电池装车量达76.5GWh,环比增长6.4%,同比增长31.5%。1-6月,我国动力电池累计装车量335.6GWh,累计同比增长12%。
市场集中度维持高位。 6月共35家动力电池企业实现装车配套,较去年同期减少1家,CR2、CR5、CR10装车量分别为46.7GWh、61.3GWh、71.6GWh,占比61.1%、80.2%、93.6%,CR10占比同比-0.5pct。1-6月共40家实现配套较去年同期减少9家,CR2、CR5、CR10装车量分别为211.7GWh、269.9GWh、314.5GWh,占比63.1%、80.4%、93.7%,CR10占比同比+0.1pct。
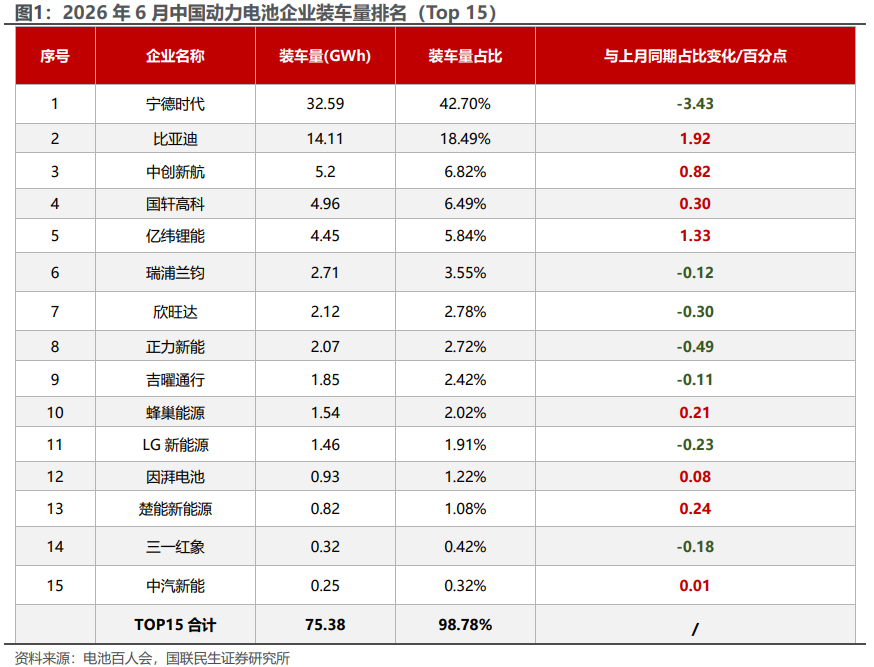
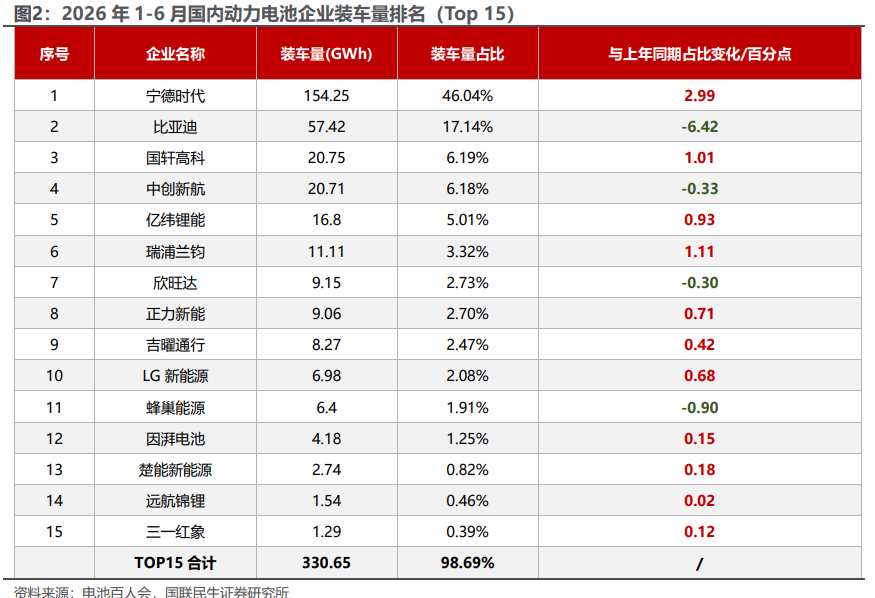
宁德时代6月份额明显下滑,比亚迪6月增速领跑,但上半年宁德时代份额提升最显著。 6月TOP15中,宁德时代环比大幅下滑;比亚迪、中创新航、国轩高科、亿纬锂能(维权)、蜂巢能源、因湃电池、楚能新能源、中汽新能均有提升,比亚迪增速最高,环比增加1.92pct。上半年同比看,宁德时代同比增加2.99pct,增幅最高;国轩高科、亿纬锂能、瑞浦兰钧、正力新能、吉曜通行、LG新能源、因湃电池、楚能新能源、远航锦锂、三一红象实现提升。
6月排名变动:中创新航与国轩高科互换位置。中创新航与国轩高科互换,分列第3/4;正力新能与欣旺达互换,分列第7/8);蜂巢能源与LG新能源互换,分列第10/11;中汽新能上榜第15,远航锦锂落榜。
26年上半年排名:国轩高科升至第三。国轩高科与中创新航互换,分列第3/4;瑞浦兰钧升至第6,欣旺达回落至第7;正力新能升至第8;吉曜通行第9;LG新能源升至第10;蜂巢能源由第7回落至第11;楚能新能源、远航锦锂各升一位至第13/14;三一红象新上榜第15。
出口保持强劲,多家企业超平均增速。6月,我国动力和储能电池合计出口36.2GWh,环比增长23.7%,同比增长48.7%,占当月销量18.5%。比亚迪、国轩高科、亿纬锂能、楚能新能源、蜂巢能源、中汽新能、欣旺达超过平均增速。其中,动力电池出口量为25.5GWh,占总出口量70.3%,环比增长26.6%,同比增长60.8%;储能电池出口量为10.7GWh,占总出口量29.7%,环比增长17.3%,同比增长26.1%。1-6月,我国动力和储能电池累计出口181.3GWh,累计同比增长42.5%,占累计销量18.5%。国轩高科、亿纬锂能、楚能新能源、蜂巢能源、中汽新能等超过平均增速。其中,动力电池累计出口为122.7GWh,占总出口量67.7%,累计同比增长50.3%;储能电池累计出口量为58.6GWh,占总出口量32.3%,累计同比增长28.5%。
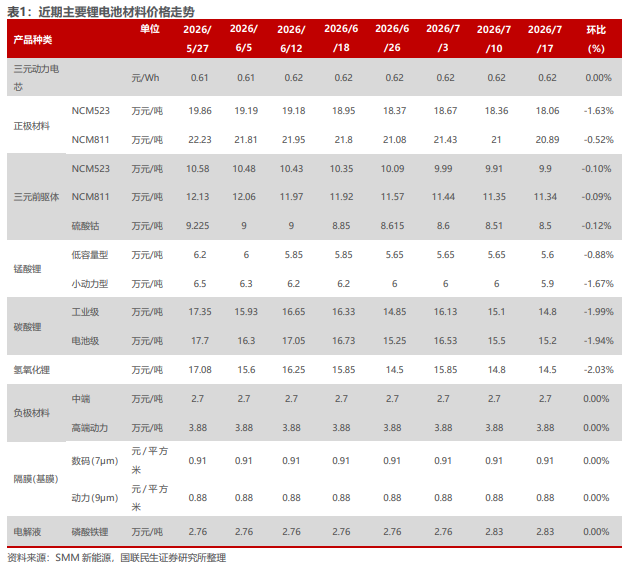
材料需求保持旺盛。 6月我国动力和储能电池用三元材料7.3万吨,LFP材料42.3万吨,负极28.8万吨,隔膜41.2亿平方米,三元电解液3.3万吨,LFP电解液25.4万吨。1-6月三元材料38.7万吨,LFP材料218.7万吨,负极149.7万吨,隔膜213.8亿平方米,三元电解液17.4万吨,LFP电解液131.2万吨。
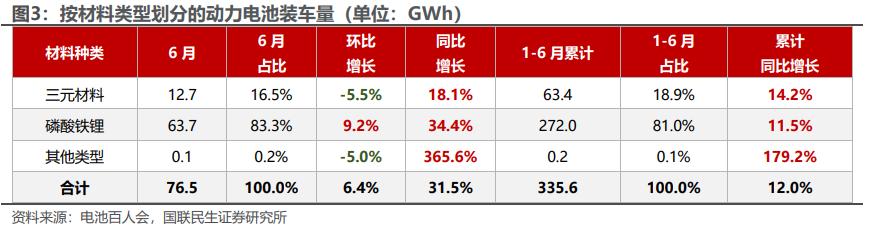
磷酸铁锂主导地位强化。 6月,我国三元电池装车量12.7GWh,占总装车量16.5%,环比下降5.5%,同比增长18.1%;磷酸铁锂电池装车量63.7GWh,占总装车量83.3%,环比增长9.2%,同比增长34.4%。1-6月,我国三元电池累计装车量63.4GWh,占总装车量18.9%,累计同比增长14.2%;磷酸铁锂电池累计装车量272GWh,占总装车量81%,累计同比增长11.5%。
LFP与三元TOP榜单揭晓。宁德时代、比亚迪、国轩高科、中创新航、亿纬锂能、瑞浦兰钧、正力新能、欣旺达、吉曜通行、因湃电池、楚能新能源、蜂巢能源、远航锦锂、三一红象、巨湾技研上榜“2026年1-6月国内磷酸铁锂动力电池企业装车量TOP15”。宁德时代、LG新能源、蜂巢能源、中创新航、欣旺达、亿纬锂能、正力新能、国轩高科、巨湾技研、孚能科技上榜"2026年1-6月国内三元动力电池企业装车量TOP10"。同时上榜两份榜单的公司有宁德时代、中创新航、国轩高科、亿纬锂能、欣旺达、正力新能、蜂巢能源、巨湾技研等8家。
投资建议:
受海外需求旺盛及储能高增长带动,锂电环节的整体排产呈现高景气,同时迭加上游碳酸锂短期冲击后快速回落,成本端压力边际缓解,电池环节盈利修复确定性增强,我们认为:
主线1:长期竞争格局向好的各环节龙头。重点关注:电池环节的【宁德时代】、结构件环节的【科达利】、热管理的【三花智控】、高压直流的【宏发股份】、薄膜电容【法拉电子】,熔断器【中熔电气】等。
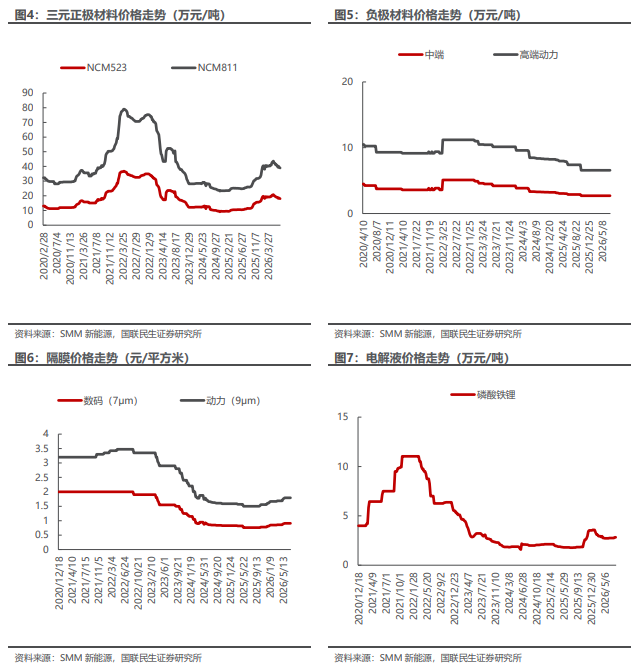
主线2:短期呈现明显边际变化的负极和隔膜环节,负极环节正在顺价传导上游原材料涨价,26Q2盈利能力有望边际改善,重点推荐【尚太科技】【中科电气】等。隔膜环节尽管有扩产公告,但由于产能投放周期较久,预计到2027年中,隔膜供需依然偏紧,重点推荐【星源材质】【恩捷股份】,建议关注【佛塑科技】等 ]article_adlist-->主线3:新技术带来高弹性。重点关注:固态电池【厦钨新能】、【中一科技】、【宏工科技】、【先惠技术】、【纳科诺尔】等及钠电池环节的【容百科技(维权)】、【鼎胜新材】、【万顺新材】、【中科电气】、【元力股份】等。
新能源发电
 ]article_adlist-->
2 新能源发电:光伏电池消费税时隔十年重启征收,钙钛矿等下一代技术获阶段性免税
行业观点概要
7月16日,财政部、海关总署、税务总局联合发布《关于调整部分电池消费税政策的公告》,宣布对光伏电池自2027年4月1日起按2%税率征收消费税,2028年4月1日起提高至4%,为光伏电池自2015年免税以来首次被纳入征税范围。公告明确,纳税人享受减免税须符合国家标准并取得检测报告。
政策给予约一年缓冲期,公告解读指出,光伏行业综合整治“内卷式竞争”后正处于企稳回暖期,延后恢复征税意在避免对行业复苏造成冲击。以组件出厂价0.7元/W测算,4%税率对应成本增加约2.8分/瓦,在当前行业微利甚至亏损的背景下,将对企业利润空间形成一定压力。
与光伏电池恢复征税同步,钙钛矿电池、叠层电池、砷化镓电池自2026年9月1日起至2028年12月31日免征消费税,钠离子电池、固态电池、燃料电池同期享受同等免税政策。
产业链:
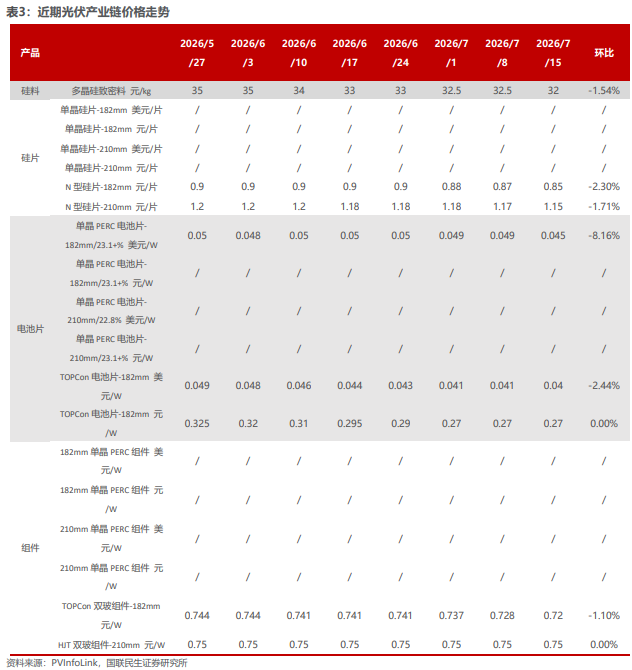
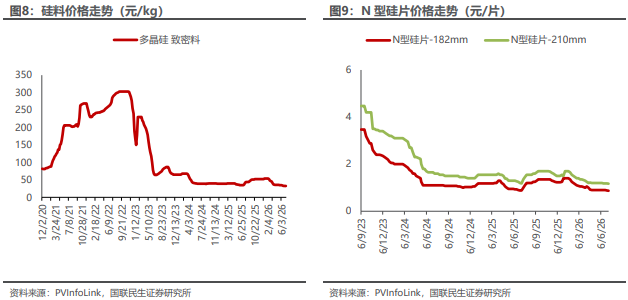
硅料:本周硅料市场出现少量零散成交,致密复投料主流30-33元/kg,混包料30-31元/kg,颗粒料31.5-32元/kg;但下游仍以消化库存为主、采购谨慎,叠加丰水期龙头复产放量,预计七至八月硅料价格延续低位震荡,均价存跌破30元/kg可能,需关注能耗新标准落地节奏对产业修复的潜在带动。
硅片:本周硅片价格如期下滑,183N、210RN、210N均价分别降至0.85元、0.95元、1.15元/片,较上周下调约2分;但终端需求尚未回温、直采成交未见改善,价格仍难覆盖全成本,预计后续仅能维持在略高于现金成本的区间,下探压力仍存。
电池片:本周N型电池片价格分化,183N均价持平0.27元/瓦,210RN、210N分别下调至0.265元、0.27元/瓦;183N受减产带动库存去化、价格暂时筑底,但210RN供需过剩仍突出、库存压力集中于该尺寸,价格下行较快。海外方面,182P美金均价降至0.045美元/瓦,183N出口均价降至0.040美元/瓦,海外买方仍要求低价。
组件:本周中国市场价格继续松动,TOPCon集中式下调1分至0.70元/瓦,分布式下调5厘至0.74元/瓦,整体均价降至0.72元/瓦;集中式项目七月起逐步放量带动排产提升(本月产出预估37-38GW),但终端需求疲弱、白银价格波动加大成本扰动,短期价格仍有下调空间。海外TOPCon组件均价微降至0.115美元/瓦,欧线运费逼近6000美元/柜,叠加欧元走弱对欧洲现货价格形成扰动。
投资建议:
光伏
海内外需求预期旺盛;产业链技术迭代加速,强调差异化优势,各厂家有望通过持续研发打造差异化优势,在提升效率的同时持续扩张下游应用场景。伴随着“反内卷”治理持续深入,光伏行业供给侧改革加速推进,建议关注五条主线:
1)硅料环节为供给侧改革抓手,收产能相关举措持续推进后,产能出清有望加速,关注成本曲线左侧的硅料龙头企业协鑫科技、通威股份、大全能源等。
2)行业出清除了政策端变化外,还要关注产能出海和新技术。铜浆导入提速,关注与龙头深度绑定的粉体与浆料企业博迁新材、聚和材料、帝科股份等;主链环节BC产业化进展持续加速,有望通过高效率和差异化竞争率先穿越周期,关注爱旭股份、隆基绿能,TOPCon技术进步持续推进,关注TOPCon领先企业晶科能源、晶澳科技、天合光能等。
3)关注深度受益光储需求高景气的逆变器环节的阳光电源、固德威、锦浪科技、德业股份、禾迈股份、昱能科技;关注有望受益于大电站相关的阳光电源,中信博,上能电气等。
4)北美市场需求复苏,关注有望受益于北美市场高盈利的钧达股份、横店东磁、阿特斯、博威合金、阳光电源、上能电气等。
5)关注盈利率先反转,业务延展性强的金刚线环节,推荐具有平台型技术的材料企业金博股份。
风电
当前的交易核心仍旧是需求;中期看,目前或已进入行业趋势验证期,行情演绎逐步从事件驱动回归需求景气度驱动,内外有望共振;近期项目推进节奏有所加快,基本面及市场面呈现积极变化,具备核心竞争力的企业或相对受益。
1)关注海风,管桩(海力风电、天顺风能、泰胜风能等),海缆(东方电缆、中天科技、亨通光电等);关注深远海/漂浮式相关(亚星锚链等);
2)关注具备全球竞争力的零部件和主机厂等:振江股份、大金重工、明阳电气、日月股份、金风科技、明阳智能、三一重能等。
3)关注适应降本增效需要、渗透率有望提升的大兆瓦关键零部件等,关注崇德科技、盘古智能等。
储能
储能需求向上,关注储能三大场景下的投资机会。
场景一:大储的核心在于商业模式,推荐【科陆电子】【南网科技】,重点关注【阳光电源】【金盘科技】【华自科技】等,建议关注【科华数据】【上能电气】【永福股份】【英维克】【青鸟消防】; ]article_adlist-->场景二:户储的核心在于产品,推荐【派能科技】,重点关注【德业股份】【科士达】【鹏辉能源】,建议关注【华宝新能】等; ]article_adlist-->场景三:工商业侧储能,推荐【金冠电气】,重点关注【苏文电能】【金冠股份】【泽宇智能】【龙净环保】等。 ]article_adlist-->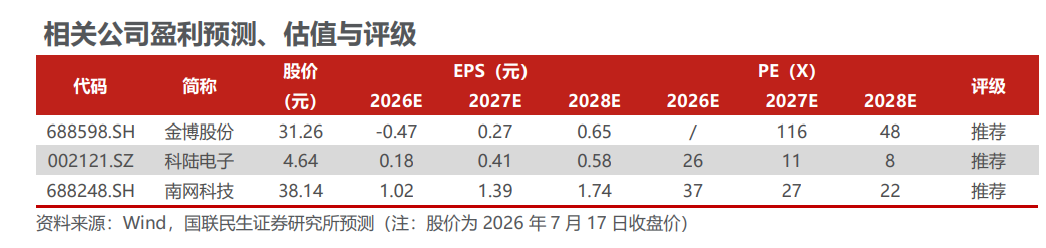
工控及电力设备
 ]article_adlist-->
3 电力设备及工控:国网2026年特高压设备第三批中标金额109亿元
行业观点概要
电力设备:
国网2026年特高压设备第三批招标结果公示,总额达109亿元。本次招标共涉及19个分标、93个标包,单包均值约1.17亿元,其中最大标包金额达到11.71亿元。其中,换流阀40亿元,换流变35亿元,组合电器7.26亿元,电抗器4.71亿元,电容器3.88亿元,测量装置2.22亿元。
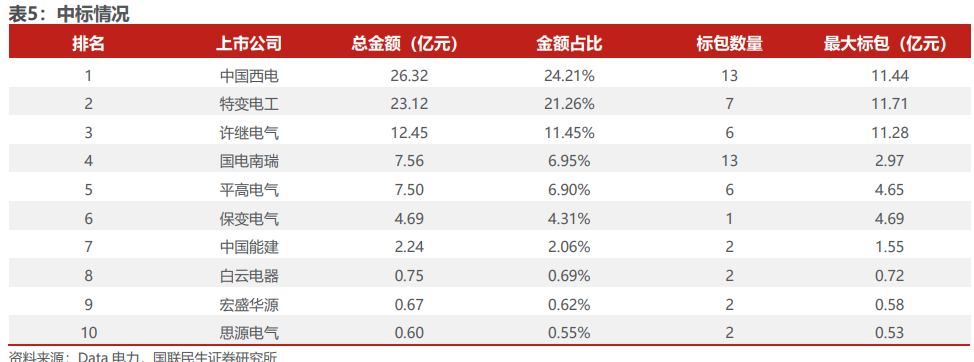
上市公司的中标情况来看,中国西电中标26.32亿元,总金额占比24.21%,标包数量13个,排名第一;特变电工中标23.12亿元,总金额占比21.26%,标包数量7个,位列第二;许继电气中标12.45亿元,总金额占比11.45%,标包数量6个,排名第三。此外,国电南瑞中标7.56亿元,总金额占比6.95%;平高电气中标7.50亿元,总金额占比6.90%;保变电气中标4.69亿元,总金额占比4.31%;中国能建中标2.24亿元,总金额占比2.06%;白云电器中标0.75亿元,总金额占比0.69%;宏盛华源中标0.67亿元,总金额占比0.62%;思源电气中标0.60亿元,总金额占比0.55%。
投资建议:
电力设备
主线一:电力设备出海趋势明确。电力设备出海有望打开设备企业新成长空间,我国拥有完整的电力设备制造供应链体系,竞争优势明显(总承包经验丰富+报价具有竞争力+项目执行效率高),推荐变压器等一次设备【金盘科技】【明阳电气】【思源电气】【伊戈尔】;变压器分接开关【华明装备】;取向硅钢【望变电气】;建议关注变压器电磁线【金杯电工】;建议关注电表&AMI解决方案【海兴电力】【三星医疗】【威胜控股】;推荐电力通信芯片与模组【威胜信息】;建议关注:线缆【华通线缆】;复合绝缘子材料【神马电力】。
主线二:配网侧投资占比有望提升。配网智能化、数字化为新型电力系统发展的必由之路,是“十四五”电网重点投资环节,推荐【国电南瑞】【四方股份】,电力数字化建议关注【国网信通】;分布式能源实现用户侧就地消纳,推荐EPCO模式服务商【泽宇智能】,分布式能源运营商【芯能科技】,新能源微电网【金智科技】;建议关注:功率及负荷预测【国能日新】;虚拟电厂运营商【安科瑞】【东方电子】【恒实科技】。
主线三:特高压“十五五”线路规划明确,进度确定性高。相关公司未来有望受益于特高压建设带来的业绩弹性,推荐【平高电气】【许继电气】,建议关注【中国西电】。 ]article_adlist-->工控及机器人
人形机器人大时代来临,站在当前产业化初期,优先关注确定性&价值量。
思路一:确定性高的Tesla主线,参与Tesla机器人产品前期设计研发,定位一级供应商,大概率确定供货。关注Tier1【鸣志电器】【三花智控】【拓普集团】,以及供应Tier1的间接供应商【绿的谐波】【五洲新春(维权)】【斯菱股份】;
思路二:考虑人形机器人后续降本需求,国产供应链厂商具备量产性价比,且多数企业正在陆续与国内机器人本体厂接触,有望受益后续大规模量产。建议关注(减速器)【中大力德】【精锻科技】;(丝杠)【鼎智科技】【恒立液压】【贝斯特】;(电机)【伟创电气】【儒竞科技】;(传感器)【柯力传感】等;
思路三:国内领先的内资工控企业有望受益,推荐【汇川技术】,建议关注【禾川科技】【雷赛智能】【麦格米特】等。 ]article_adlist-->商业航天
4 商业航天:天空智算首发天地一体化算力智能体SatAgent
行业观点
在2026 WAIC上,复旦大学空间互联网研究院联合天空智算首发了天地一体化算力智能体SatAgent。该智能体采用天地协同架构,由地面大模型与智算中心承载复杂深度推理,星上轻量化模型负责实时快速响应,两者通过协同链路持续学习进化;用户仅需自然语言交互,即可在后台自动完成知识检索、任务规划与工作流执行。此次发布在三大维度实现了全球首创突破:
1)场景层面:构建了支持万星并发实时推演的数字沙盘,全球首次实现万星规模星座全生命周期数字孪生仿真;
2)应用层面:打破了传统地面算力单点部署的桎梏,成为全球首款将天基与地基异构算力作为统一资源池进行动态调度的商用平台;
3)规则层面:底层深度融合了国际标准与航天全产业链知识,业内首次将复杂的国际规则体系内化为大模型的“合规基因”,确保输出的仿真推演与组网规划方案天然适配全球航天监管框架。
投资建议:
关注航空航天紧固件及发动机3D打印核心供应商【飞沃科技】;电源方面关注光伏电池组件及电源系统制造商【钧达股份】、【东方日升】、【上海港湾】等,钙钛矿/晶硅光伏设备供应商【迈为股份】、【捷佳伟创】、【京山轻机】等;关注射频微系统陶瓷管道供应商【国瓷材料】,轻量化壳体供应商【旭升集团】;关注主业有业绩支撑,与商业航天有股权关系的【金风科技】,积极布局火箭贮箱业务的【泰胜风能】。
行业数据跟踪
新能源汽车
新能源发电
板块行情
电力设备与新能源板块:本周下跌8.22%,涨跌幅排名第24,弱于上证指数。本周锂电池指数涨幅最大,工控自动化指数跌幅最大。锂电池指数上涨1.22%,风力发电指数下跌1.93%,核电指数下跌1.97%,太阳能指数下跌8.87%,储能指数下跌9.58%,新能源汽车指数下跌11.44%,工控自动化指数下跌12.10%。
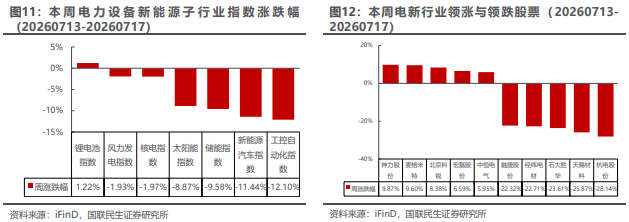
板块子行业:本周锂电池指数涨幅最大,工控自动化指数跌幅最大。锂电池指数上涨1.22%,风力发电指数下跌1.93%,核电指数下跌1.97%,太阳能指数下跌8.87%,储能指数下跌9.58%,新能源汽车指数下跌11.44%,工控自动化指数下跌12.10%。
行业股票涨跌幅:本周涨幅居前五个股票分别为珈伟股份 11.32%、平高电气 10.07%、上海电力 6.50%、银星能源 6.38%、国轩高科 6.11%;跌幅居前五个股票分别为中天科技 -26.70%、迈为股份 -28.65%、星源材质 -28.69%、振江股份 -29.41%、创元科技 -30.62%。
行业公告跟踪
新能源汽车
新能源发电
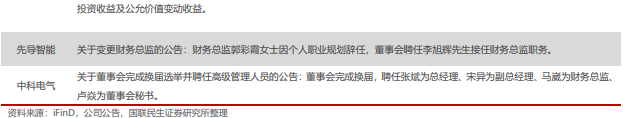
工控及电力设备
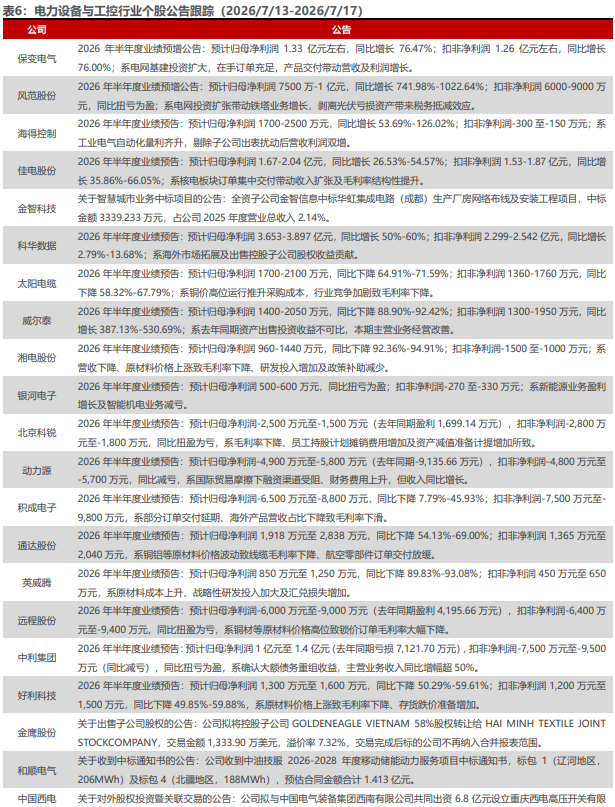
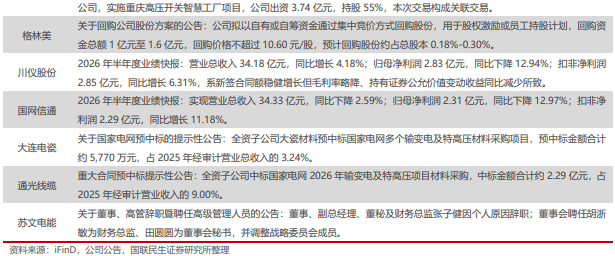
风险提示
政策不达预期:各主要国家对新能源行业的支持力度若不及预期,则新兴产业增长将放缓;
行业竞争加剧致价格超预期下降:若行业参与者数量增多,竞争加剧下,价格可能超预期下降。
研究报告信息
证券研究报告:
6月电池装车量同比增长31.5%,国网26-3特高压设备中标109亿元
【电新周报20260719】
对外发布时间:2026年7月19日
报告撰写:
邓永康 SAC编号S0590525120002
王一如 SAC编号S0590525110041
李佳 SAC编号S0590525110042
朱碧野 SAC编号S0590525110045
李孝鹏 SAC编号S0590525110040
林誉韬 SAC编号S0590525110044
席子屹 SAC编号S0590525110043
许浚哲 SAC编号S0590525110047
郝元斌 SAC编号S0590525110048
梁丰铄 SAC编号S0590523040002
电力设备新能源行业第一线最深度研究
期待与您的交流
]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
股票配资官方网提示:文章来自网络,不代表本站观点。